

Topcentral Mall
×


可持续动态
News
2026.11.02
国家统计局发布上半年工业企业盈利数据,废弃资源综合利用业利润总额同比增长 104.5%,增速在 41 个工业大类中排名第二。一组反差感鲜明的数据,打破了很多人对再生资源行业的固有印象:营收小幅增长的背景下,利润实现翻倍式上扬,这并非简单的行情红利,而是整个废弃资源综合利用行业,正在从粗放回收、低端分选,全面转向高值化、规范化、品牌化的新阶段。
长久以来,循环产业常常被贴上低门槛、低附加值的标签,产业重心停留在基础回收与粗加工。而如今,在双碳战略持续落地、全球 ESG 体系不断完善、产品溯源与绿色合规要求趋严的多重驱动下,再生资源不再只是原生资源的廉价替代品。下游制造端对稳定批次、完整溯源、合规认证、低碳属性的需求持续释放,“城市矿山” 的价值不再只体现在体量,更体现在材料品质、供应链可控性与全生命周期碳管理能力上,行业盈利逻辑已经发生根本性切换。政策端的引导、终端品牌可持续转型的刚性需求、国际绿色贸易规则的倒逼,共同构筑起行业长期上行的底层支撑,也筛选出真正具备技术实力、稳定交付能力、全链条管控能力的参与者。
总体来看,利润扩张的驱动因素源于政策与市场机制的叠加。
其一,需求刚性显著增强。欧盟《包装和包装废弃物法规》自2026年8月12日起在27个成员国统一直接适用,将塑料包装再生含量设为强制性指标:2030年起,一次性PET饮料瓶不低于30%,其他塑料包装不低于35%;2040年分别提高至65%。含量核算仅认可消费后回收料(PCR),生产边角料(PIR)不计入。欧盟《车辆循环设计要求和报废车辆管理法规》(EU) 2026/1738规定,2032年9月起通过型式认证的新车型所用塑料再生含量不低于15%,2036年提升至25%,其中至少20%须来源于报废车辆或使用阶段拆下的零部件。上述要求纳入型式认证与采购合同后,再生材料需求的价格弹性显著下降——合规需求不会因原料价格波动而消失,这为材料端企业提供了更为稳定的经营预期。
其二,政策考核维度拓展。《循环经济发展"十五五"规划》提出,到2030年主要再生资源年循环利用量达到5.1亿吨,资源循环利用产业产值达到8万亿元,主要资源产出率较2025年提高16%左右;《再生材料应用推广行动方案》将2030年再生塑料年产量目标设定为1950万吨以上。循环利用量与产业产值两项指标并列出现,表明政策目标已从回收规模扩展至材料的有效供给与应用转化。
其三,供给缺口集中于高品质料。行业总量供给充裕,但食品接触级、车用级、家电级再生材料的合格供给不足。第三方机构测算,2026年汽车行业对再生塑料颗粒的需求同比增长约18%;而车用再生材料须通过力学性能、气味、批次一致性等多项验证方可进入供应链。供给缺口位于技术门槛之后,相应的价格溢价亦由门槛决定。
作为扎根宁波、深耕循环新材料领域的高新技术企业,宁波坚锋新材料有限公司看准循环产业高值化这条长期赛道,拒绝走低质低价、同质化竞争的老路。我们始终认为,循环经济的核心不是简单 “收废卖料”,而是打通回收、分选、改性、溯源、终端落地的完整链路,把废弃资源转化为能够匹配高端制造标准的合规再生材料,实现同级循环。依托成熟的闭环回收项目运营、改性技术沉淀与自主溯源体系建设,坚锋®持续面向汽车、3C 电子、户外消费品等高端制造领域输出标准化 PCR 材料方案,同步推进海洋塑料回收、PIR闭环利用等特色项目,以 GRS、ISCC PLUS 等国际认证体系为抓手,为国内外品牌搭建可追溯、可核算、可持续的绿色供应链。
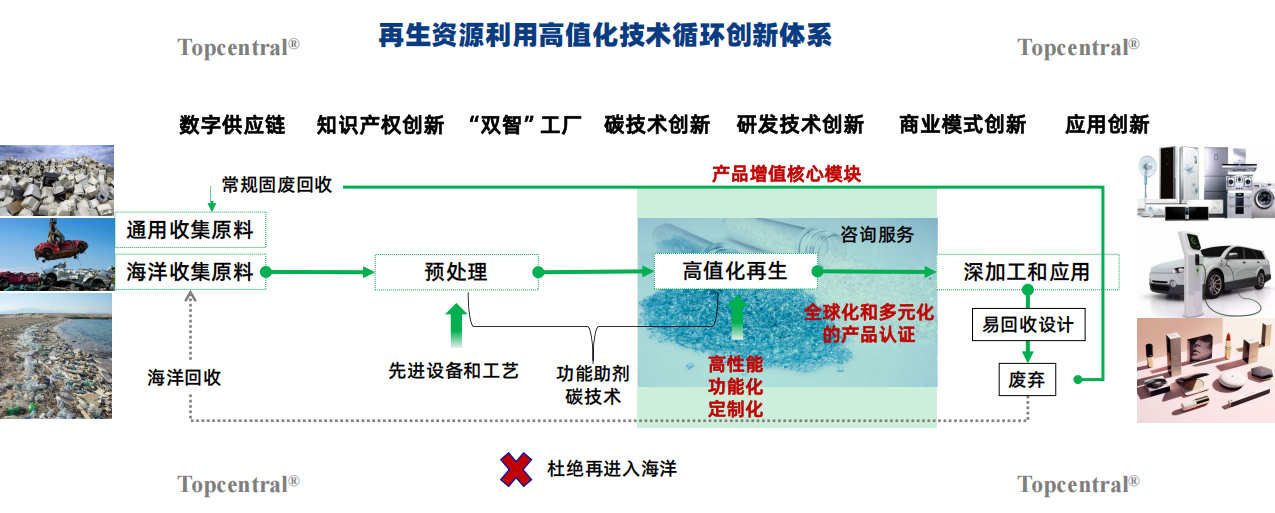
赛道热度升温,更考验企业的定力与内功。行业利润高增的背后,也暗藏挑战:原料品质波动、批次稳定性管控、合规认证成本、碳足迹核算能力,都是摆在从业者面前的现实课题。在风口之下,坚锋®坚持以技术为底座,持续投入技术研发,把重心放在材料性能稳定化、回收链条规范化、服务方案定制化上,让再生资源真正适配高端制造业严苛的工况标准,让可持续从营销概念,落地为产品里稳定可靠的材料能力。


